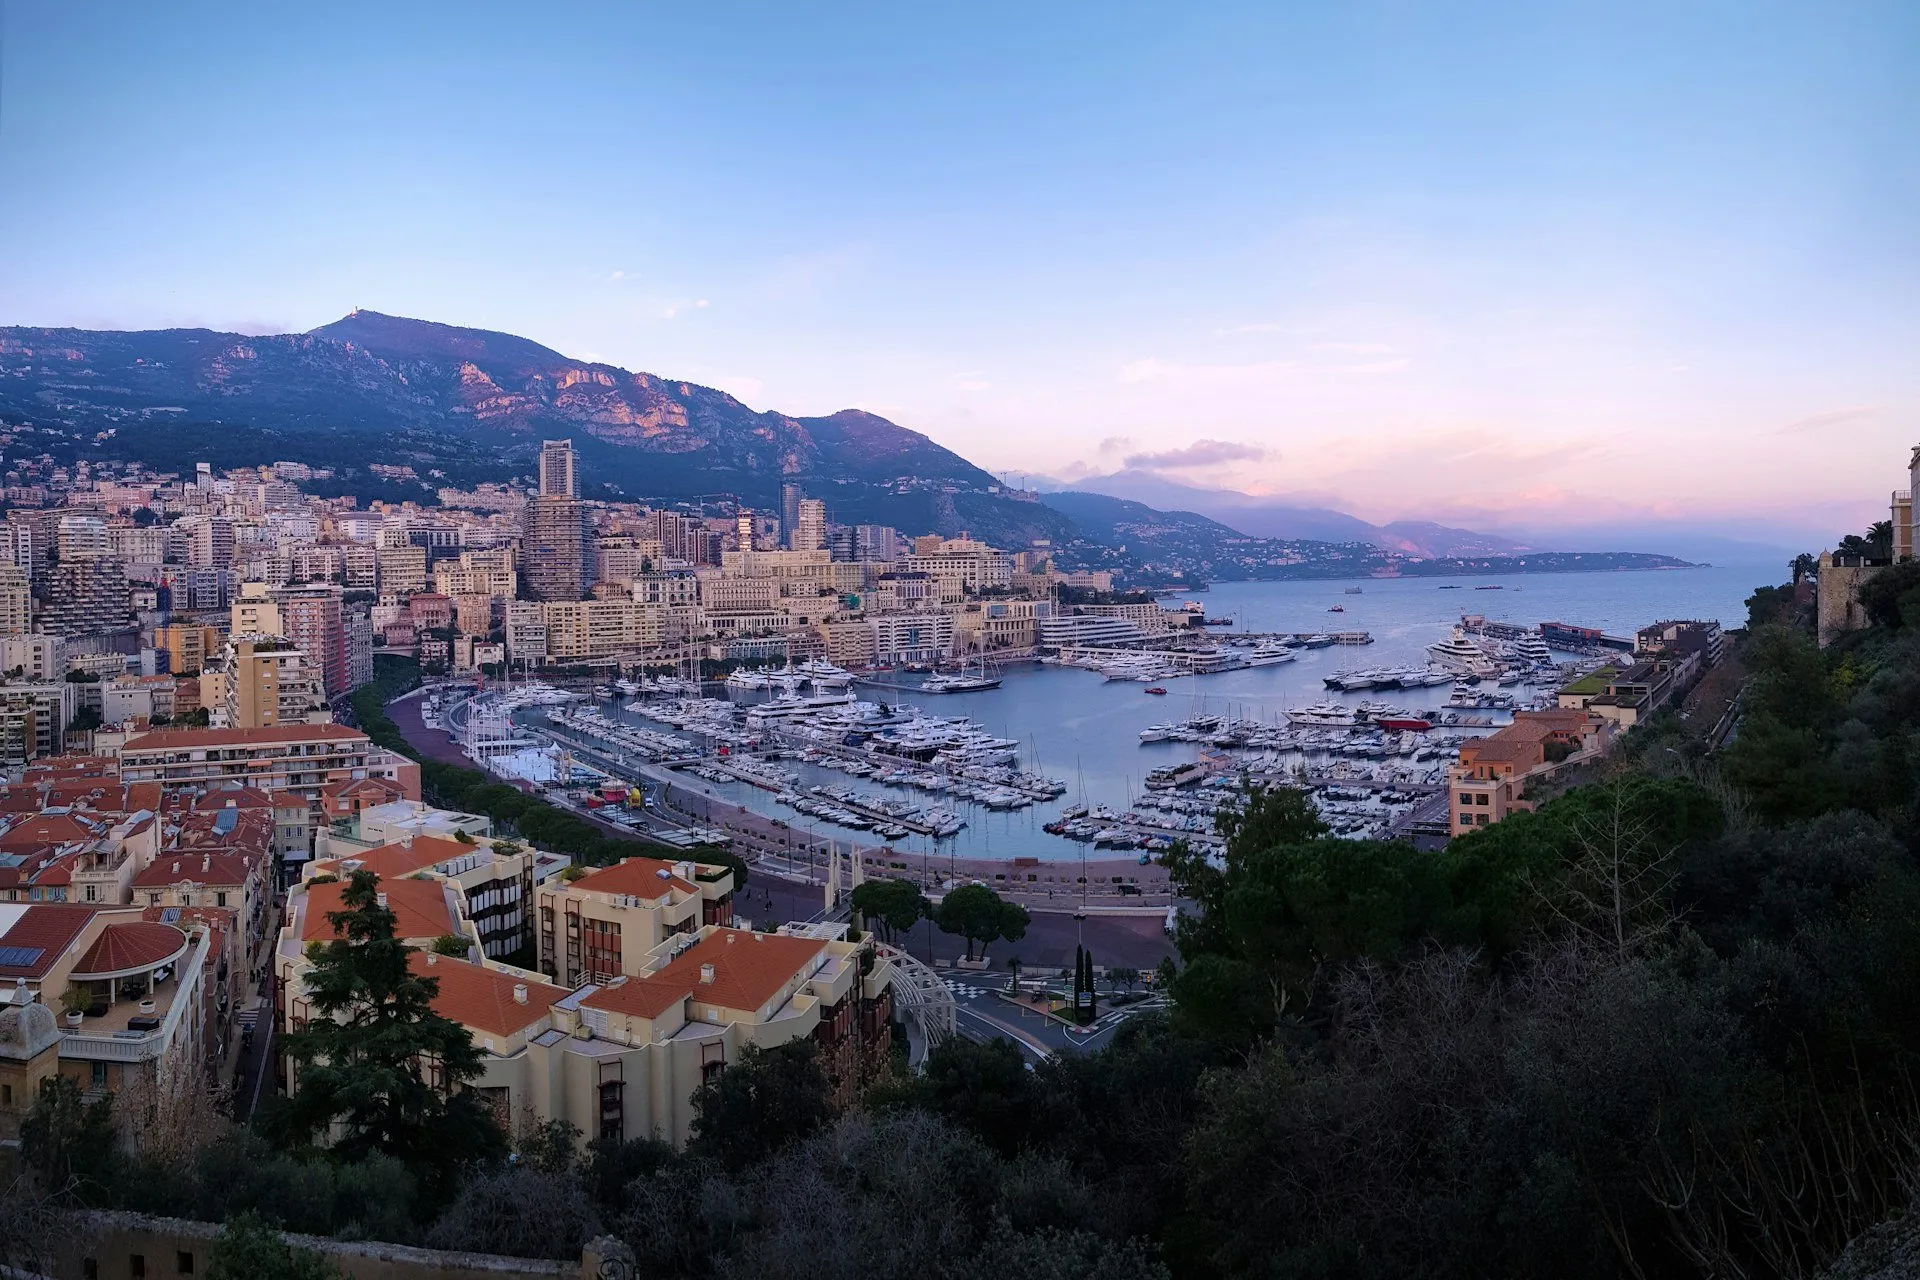
Montecarlo y Port Hercule al anochecer, Mónaco
elMediterraneo.org La Puerta de Lujo
DestinosAlojamientoResortsVelaCrucerosVuelosTrenesVivirInmobiliario de LujoComprasGastronomíaExperienciasEl DiarioPlanifique un ViajeQuiénes somos

Inicio›Vivir›Regímenes de residencia fiscal

Residencia fiscal

El impuesto único de Italia, el régimen de no domiciliados de Grecia, el IFICI de Portugal, Malta, Chipre, Mónaco y la ley Beckham de España, explicados con claridad. No es asesoramiento. Verificado el 31 de octubre de 2026.

Montecarlo, Mónaco · Fotografía: Mark de Jong / Unsplash

Residencia fiscal

Adónde se trasladan las grandes fortunas por motivos fiscales

No es asesoramiento. Es un resumen sencillo de normas públicas, verificado el 31 de octubre de 2026. No constituye asesoramiento fiscal, jurídico, financiero ni migratorio. Las normas cambian a menudo, y varias cambiaron en 2025 y 2026. Confirme cada punto con asesores fiscales y de inmigración cualificados en Estados Unidos y en el país de que se trate antes de actuar.

Varios países mediterráneos ofrecen regímenes fiscales especiales a los nuevos residentes acaudalados: una cantidad anual fija en lugar del impuesto sobre las rentas extranjeras en Italia y Grecia, tipos fijos bajos para los pensionistas, un impuesto con tope en Gibraltar y ningún impuesto sobre la renta en Mónaco. Cada régimen es un estatuto fiscal, no un visado: el derecho a vivir en el país se obtiene por separado, a través de las vías de residencia y visados dorados.

Para las familias estadounidenses, un punto prevalece sobre todos los demás: Estados Unidos grava a sus ciudadanos dondequiera que vivan. Lea la nota fiscal estadounidense antes de comparar regímenes.

Uno junto a otro

Los regímenes, comparados

En el teléfono, desplácese lateralmente para ver todas las columnas.

PaísRégimenImpuestoCuánto tiempoQuién puede acogerse y qué ha cambiado
ItaliaImpuesto único para nuevos residentes (art. 24-bis TUIR)300.000 € al año sobre todas las rentas extranjeras, más 50.000 € por cada familiarHasta 15 añosNo residente en Italia durante 9 de los últimos 10 años. Subió de 200.000 € para quienes se trasladen a partir del 1 de enero de 2026; quienes llegaron antes conservan su importe.
ItaliaRégimen del 7% para pensionistas extranjeros (art. 24-ter TUIR)El 7% sobre todas las rentas extranjeras10 ejercicios fiscalesTrasladarse a un municipio de hasta 30.000 habitantes del sur (Sicilia, Cerdeña, Calabria, Campania, Basilicata, Abruzos, Molise o Apulia); el límite subió desde 20.000 el 7 de abril de 2026.
PortugalIFICI («NHR 2.0»)El 20% sobre las rentas del trabajo portuguesas que cumplan los requisitos; la mayoría de las rentas extranjeras, exentas (no las pensiones)10 añosPara puestos de investigación, tecnología, innovación y alta cualificación que cumplan los requisitos. El antiguo NHR se cerró a nuevos solicitantes el 1 de enero de 2024.
EspañaRégimen Beckham (art. 93 LIRPF)El 24% sobre las rentas del trabajo españolas hasta 600.000 €, el 47% por encima; la mayoría de las rentas extranjeras, fuera de la tributación españolaEl año de llegada más 5 añosPara quienes se trasladan a España por un empleo, un cargo de administrador, el teletrabajo o una empresa que cumpla los requisitos; sin residencia fiscal en España en los cinco años anteriores.
GreciaImpuesto único para no domiciliados (art. 5A)100.000 € al año sobre todas las rentas extranjeras, más 20.000 € por cada familiar15 añosInvertir 500.000 € en Grecia en un plazo de tres años (exentos los titulares del visado dorado); no residente en Grecia durante 7 de los 8 años anteriores.
GreciaPensionistas extranjeros (art. 5B)El 7% sobre todas las rentas extranjeras15 añosPara quienes perciben una pensión extranjera y trasladan su residencia fiscal a Grecia.
MaltaGlobal Residence ProgrammeEl 15% sobre las rentas extranjeras remitidas a Malta; impuesto mínimo de 15.000 €Hasta el 31 de diciembre de 2031 para quienes lo soliciten a tiempoAbierto a nuevos solicitantes solo hasta el 31 de diciembre de 2026. Compra desde 275.000 € (220.000 € en el sur o en Gozo) o alquiler desde 9.600 € al año.
MaltaGlobal Resident Status (desde el 1 de enero de 2027)Impuesto mínimo de 35.000 € al año5 años, renovableSustituye al Global Residence Programme: compra desde 700.000 € o alquiler desde 14.000 € al año; tasa de solicitud de 8.500 €.
ChipreEstatuto de no domiciliadoSin Contribución Especial para la Defensa sobre los dividendos e intereses de todo el mundo17 de cada 20 años, prorrogableDesde el 1 de enero de 2026 puede prorrogarse hasta dos periodos más de cinco años por 250.000 € cada uno. Se mantiene la regla de residencia de 60 días.
MónacoResidencia (carte de séjour)Sin impuesto sobre la renta de las personas físicas para los residentes (salvo los nacionales franceses)Tarjetas de 1, 3 o 10 añosExige una vivienda en Mónaco y la acreditación de medios económicos. Los estadounidenses necesitan antes un visado francés de larga duración. Mónaco no tiene convenio fiscal con Estados Unidos.
GibraltarCategoría 2 (alto patrimonio)Solo se tributa por las primeras 118.000 libras de renta: mínimo 37.000 libras y máximo 42.380 libras al añoIndefinida, mientras se cumplan las condicionesUn patrimonio neto de 5 millones de libras para los nuevos solicitantes desde el 18 de junio de 2026, y una vivienda autorizada en Gibraltar.
FranciaRégimen de impatriados (art. 155 B CGI)Prima de impatriación exenta; exención del 50% sobre determinadas rentas pasivas extranjerasHasta el 31 de diciembre del octavo año tras la llegadaPara empleados y directivos contratados en el extranjero que no fueran residentes fiscales en Francia en los cinco años anteriores.
IsraelNuevos inmigrantes (olim)Rentas extranjeras exentas durante 10 años10 añosSolo a través de la Ley del Retorno. Quienes adquieran la residencia a partir del 1 de enero de 2026 deben declarar ahora sus rentas y su patrimonio mundiales.

El visado dorado de España se cerró el 3 de abril de 2025 y el de Portugal ya no admite inmuebles; ninguno de los dos afecta a los regímenes fiscales anteriores. Un permiso de residencia por sí solo le convierte en residente fiscal ordinario, que normalmente tributa por su renta mundial.

País por país

Lo que conviene saber

Para los estadounidenses

La fiscalidad estadounidense sigue aplicándose

Tributación por ciudadanía. Estados Unidos grava a sus ciudadanos y a los titulares de la tarjeta verde por su renta mundial dondequiera que vivan. Un permiso de residencia extranjero o un régimen de impuesto único no ponen fin a la declaración ni al impuesto en Estados Unidos; solo lo hace la renuncia a la ciudadanía estadounidense, que tiene sus propias normas de impuesto de salida.

Deducción por impuestos extranjeros. El impuesto sobre la renta pagado en el extranjero puede deducirse, en general, del impuesto estadounidense sobre esa misma renta. Por eso un régimen de baja tributación en el extranjero ahorra menos a un estadounidense que a otros: la renta poco gravada fuera puede completarse hasta el tipo estadounidense.

Exclusión de las rentas del trabajo obtenidas en el extranjero. Hasta 132.900 US$ de rentas del trabajo obtenidas en el extranjero en el ejercicio fiscal 2026, más una deducción por vivienda (Aviso 2026-25 del IRS). No cubre las pensiones, los dividendos, los intereses ni las plusvalías.

Declaraciones. Un FBAR para las cuentas extranjeras por encima del umbral y el Formulario 8938 para determinados activos financieros extranjeros.

Convenios. Estados Unidos tiene convenios sobre el impuesto sobre la renta con Portugal, España, Francia, Italia, Malta, Grecia, Chipre, Israel y otros países, pero no con Mónaco, y no está confirmado que el convenio entre Estados Unidos y el Reino Unido cubra Gibraltar. Los convenios suelen preservar el derecho de Estados Unidos a gravar a sus propios ciudadanos.

Fuentes: IRS, ciudadanos estadounidenses en el extranjero · IRS, convenios fiscales de la A a la Z

Antes de actuar

Asesórese y siga leyendo

Hable con un asesor fiscal estadounidense y con un abogado fiscalista del país que esté considerando, idealmente antes de comprar una vivienda o de trasladarse. El momento importa: varios regímenes dependen de los años de no residencia previos a la llegada, y el de Malta cambia el 1 de enero de 2027.

La Carta de la Temporada del Mediterráneo

Dónde estar, cada temporada

Cuatro cartas al año, una por estación: el Mediterráneo de la primavera al otoño y, Más Allá del Mediterráneo, los Alpes en invierno. El mejor hotel que reservar y las citas por las que merece cruzar un mar.